Por David Zárate Cruz
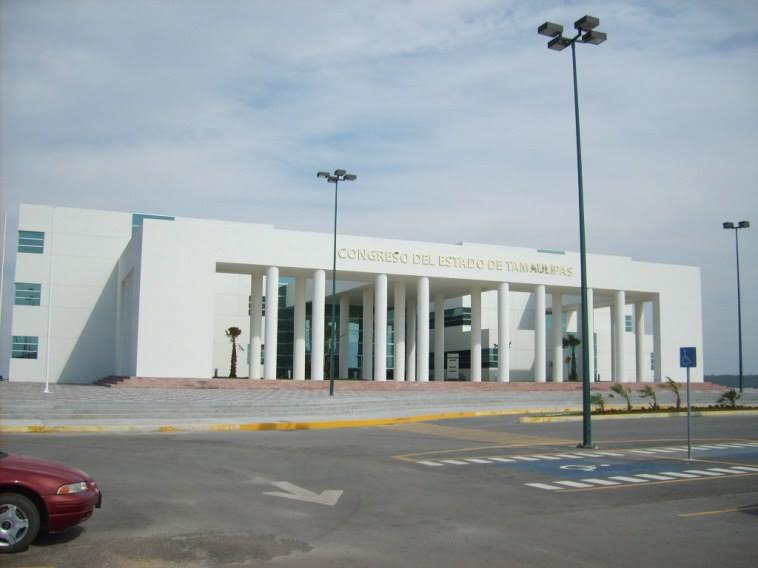
Ciudad Victoria, Tamaulipas.- Por medio de la ejecutoria 28/2021 magistrados federales declararon inconstitucional el impuesto del 4.5 por ciento sobre la enajenación (venta final o consumo) de tabacos labrados, por ser competencia exclusiva de la Federación y otorgaron el amparo a la empresa Márquez Distribuciones en contra del Congreso y del gobierno de Tamaulipas, y por tal motivo queda fuera de todo el proceso fiscal establecido, por lo que no aumentará el precio de sus cigarros “Loredo”.
El magistrado Miguel Ángel Mancilla Núñez, del Primer Tribunal Colegiado en Materias Administrativa y Civil del Décimo Noveno Circuito en Victoria, determinó que el decreto emitido por la Legislatura del Estado (la 64) que crea el impuesto sobre la enajenación (venta final o consumo) de tabacos labrados, en vigor desde el 1 de enero de 2020, resulta violatorio de los derechos fundamentales de legalidad y seguridad jurídica, en tanto con ello se invade la competencia exclusiva del Congreso de la Unión para establecer contribuciones al consumo de ese producto.
El 11 de diciembre del 2020, la empresa Márquez Distribuciones, Sociedad Anónima de Capital Variable, acudió ante el Poder Judicial Federal demandando la inconstitucionalidad del Decreto No. LXIV-63 que concretamente crea dicho impuesto. El 14 de octubre del 2020 el Juzgado Decimotercero de Distrito en Madero sobresee (no otorga amparo, paro tampoco lo niega), y ante ello la negociación presentó un recurso de revisión.
El Magistrado Miguel Ángel Mancilla Núñez estudió el asunto y determinó que la venta final de tabacos labrados constituye precisamente la última etapa de la cadena de producción de ese objeto, que es su consumo, y como el establecimiento de impuestos al consumo de tal producto, por disposición expresa de la Constitución Federal, es propia y exclusiva de la Federación, entonces la imposición de tributo a esa etapa productiva del objeto señalado (venta final o consumo de tabacos labrados) está vedado para las legislaturas estatales.
El pleno judicial emitió la sentencia ejecutoria y revocó el sobreseimiento, otorgando el amparo para que no le sea aplicado el decreto reclamado, en la parte específica en que se determina el impuesto sobre la enajenación de tabacos labrados, y en esa medida quede relevada de la obligación de incorporar ese tributo en el precio de venta final del producto señalado, que son los tabacos labrados.
La empresa acreditó que durante los días 3, 8, 10 y 15 de enero de 2020 , llevó a cabo la venta final de tabaco labrado de la marca “Loredo”, pagados de contado, en una o en varias exhibiciones, los que se entregaron a los clientes en su domicilio fiscal ubicado en el territorio del Estado de Tamaulipas (Ciudad Madero), según constancia de situación fiscal en la que se tiene manifestada como actividad económica preponderante la venta final al público de cigarros, puros y tabaco desde el veintitrés de febrero de dos mil dieciocho.
El inciso B del Punto 5 de la Fracción XXIX del artículo 73 de la Constitución Federal señala que el Congreso no tiene facultad para establecer contribuciones especiales sobre, producción y consumo de tabacos labrados; por lo que como tal facultad está expresamente determinada para la Federación se entiende limitada para los Estados, en los rubros relativos a la producción y consumo de ese producto (tabacos labrados).


Discussion about this post