
Si bien el sistema financiero está desarrollado de modo tal que puede prever la posibilidad de enfrentar situaciones imprevistas, luego de casi dos años de pandemia y de reiteradas e intermitentes medidas para evitar contagios, sorprenden los resultados que muestran el lucro generado por los actores de este mercado.
De acuerdo a los datos oficiales publicados por la Comisión Nacional Bancaria y de Valores (CNBV), agencia independiente de la Secretaría de Hacienda y Crédito Público de México, tan solo entre enero y octubre de este año, las ganancias de los bancos que operan en el territorio mexicano alcanzaron los 146 mil millones de pesos. Esto representa un 48 por ciento de aumento con relación a los mismos diez primeros meses de 2020, etapa en que el sistema registró un lucro por 93 mil millones de pesos.
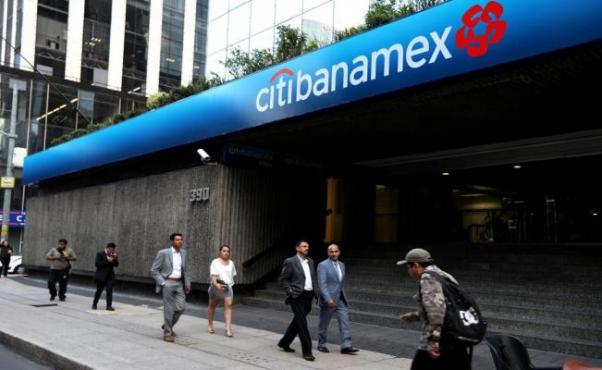
Al ingresar al análisis del detalle de dichos ingresos destacan los principales bancos del país: el primer lugar es para el BBVA que generó utilidades por 47 mil 932 millones de pesos, lo siguen Banorte por 21 mil 628 millones, Citibanamex por 16 mil 700 millones, Santander por 14 mil 335 millones, Scotiabank por 7 mil 516 millones y HSBC por 3 mil 780 millones de pesos. Este grupo, las seis entidades financieras consideradas de importancia sistemática por el ente regulador, ha concentrado el 76.47 por ciento de las ganancias totales de los bancos. Su relevancia radica en el hecho de que, según la CNBV, en caso de quiebra de aquellos se pondría en riesgo la estabilidad del sistema financiero
No todo es color de rosa
Sin embargo, a pesar de que el panorama general arroja datos positivos, esta no es la realidad de todos los actores del mercado. Los bancos chicos que operan en México vienen acentuando las pérdidas reportadas en virtud del contexto de pandemia. Según el informe anterior, ABC Capital, que ya cuenta con un acuerdo firme para ser adquirido por la Fintech de origen argentino Ualá, y el Banco Autofin son las entidades con las pérdidas netas más elevadas, con 258 millones en el primer caso y 116 millones de pesos en el segundo; esto supone 24.6 y 28.4 por ciento más, respectivamente, que las pérdidas declaradas en el mismo período de 2020.
Para algunos analistas el problema de estos grupos financieros de nicho es que se han visto presionados a lo largo de estos meses debido a una disminución en la colocación de sus productos. Este es un aspecto a tener en cuenta a la hora de invertir sabiamente en frente a circunstancias inestables como las que se viven en la actualidad.
Según lo informado, el saldo total de cartera de crédito hasta el décimo mes de 2021 alcanzó los 5 billones 305 mil millones de pesos, es decir, una caída del 5.8 por ciento con relación al reporte del mismo mes del año pasado. En cuanto al índice de impago respecto de la cartera total se ubicó en 2.21 por ciento.


Discussion about this post