
Por David Zárate Cruz
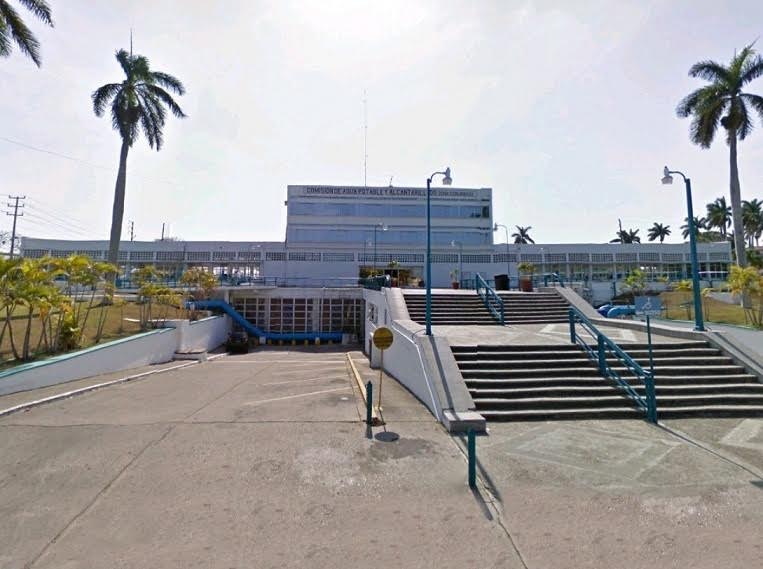
Ciudad Victoria, Tamaulipas.- La Secretaría de Hacienda y Crédito Público (SHCP) no regresará poco más de 6 millones de pesos a la Comisión Municipal de Agua Potable y Alcantarillado (Comapa) de Tampico, por Impuesto al Valor Agregado (IVA) del 2013, ya que mediante la ejecutoria 102/2021, magistrados federales le negaron el amparo porque realizó cobros de drenaje y además no demostró el saldo insoluto en un préstamo con una compañía privada.
La magistrada Estela Platero Salado, del Primer Tribunal Colegiado en Materias Administrativa y Civil del Décimo Noveno Circuito, determinó que se toma en cuenta que en autos se advierte la constancia de que el órgano actor efectuó cobros por conceptos de “drenaje y alcantarillado”, así como por “tratamiento de aguas residuales”, lo cual constituye un sustento importante de las resoluciones impugnadas en juicio de nulidad, porque la autoridad concluyó que por esos cobros debe calcularse el impuesto con la tasa genérica del 16 por ciento.
El 17 de septiembre de 2020, la Sala Regional del Golfo Norte del Tribunal Federal de Justicia Administrativa (TJA) en Victoria, emitió la sentencia en el expediente 338/19-18-01-8, promovido por la Comapa de Tampico en contra de la Administración Desconcentrada de Auditoría Fiscal de Tamaulipas “5” de la SHCP, por la negativa de devolución del IVA de cuatro meses del 2013, confirmando tal actuación, por lo que el órgano municipal recurrió al juicio de amparo.
En el asunto son dos cuestiones reclamadas por la Comapa. ya que para el cobro del IVA por el servicio de agua potable se paga tasa 0, pero en el servicio de drenaje se tiene que pagar el 16 por ciento y ése no se regresa a la operadora de agua.
El otro caso es el préstamo de una empresa que desarrolla obras para la Comapa, en cuyo caso esta última no cumplió con el requisito de señalar el saldo insoluto con la finalidad de solicitar la devolución del mencionado pago del impuesto, por lo que tampoco es posible que se le regrese.
Esto es, que la Comapa no ataca esa consideración; es decir, nada dice en cuanto a si era o no necesario demostrar el saldo insoluto del financiamiento, por tanto, el Tribunal Colegiado está impedido para estudiar si es correcto estimar que el contribuyente no sólo debe demostrar el pago (mediante la factura respectiva) sino también el saldo insoluto para el impuesto derivado de los intereses por financiamiento pueda ser acreditable, y ante ello el pleno judicial le negó el amparo.


Discussion about this post